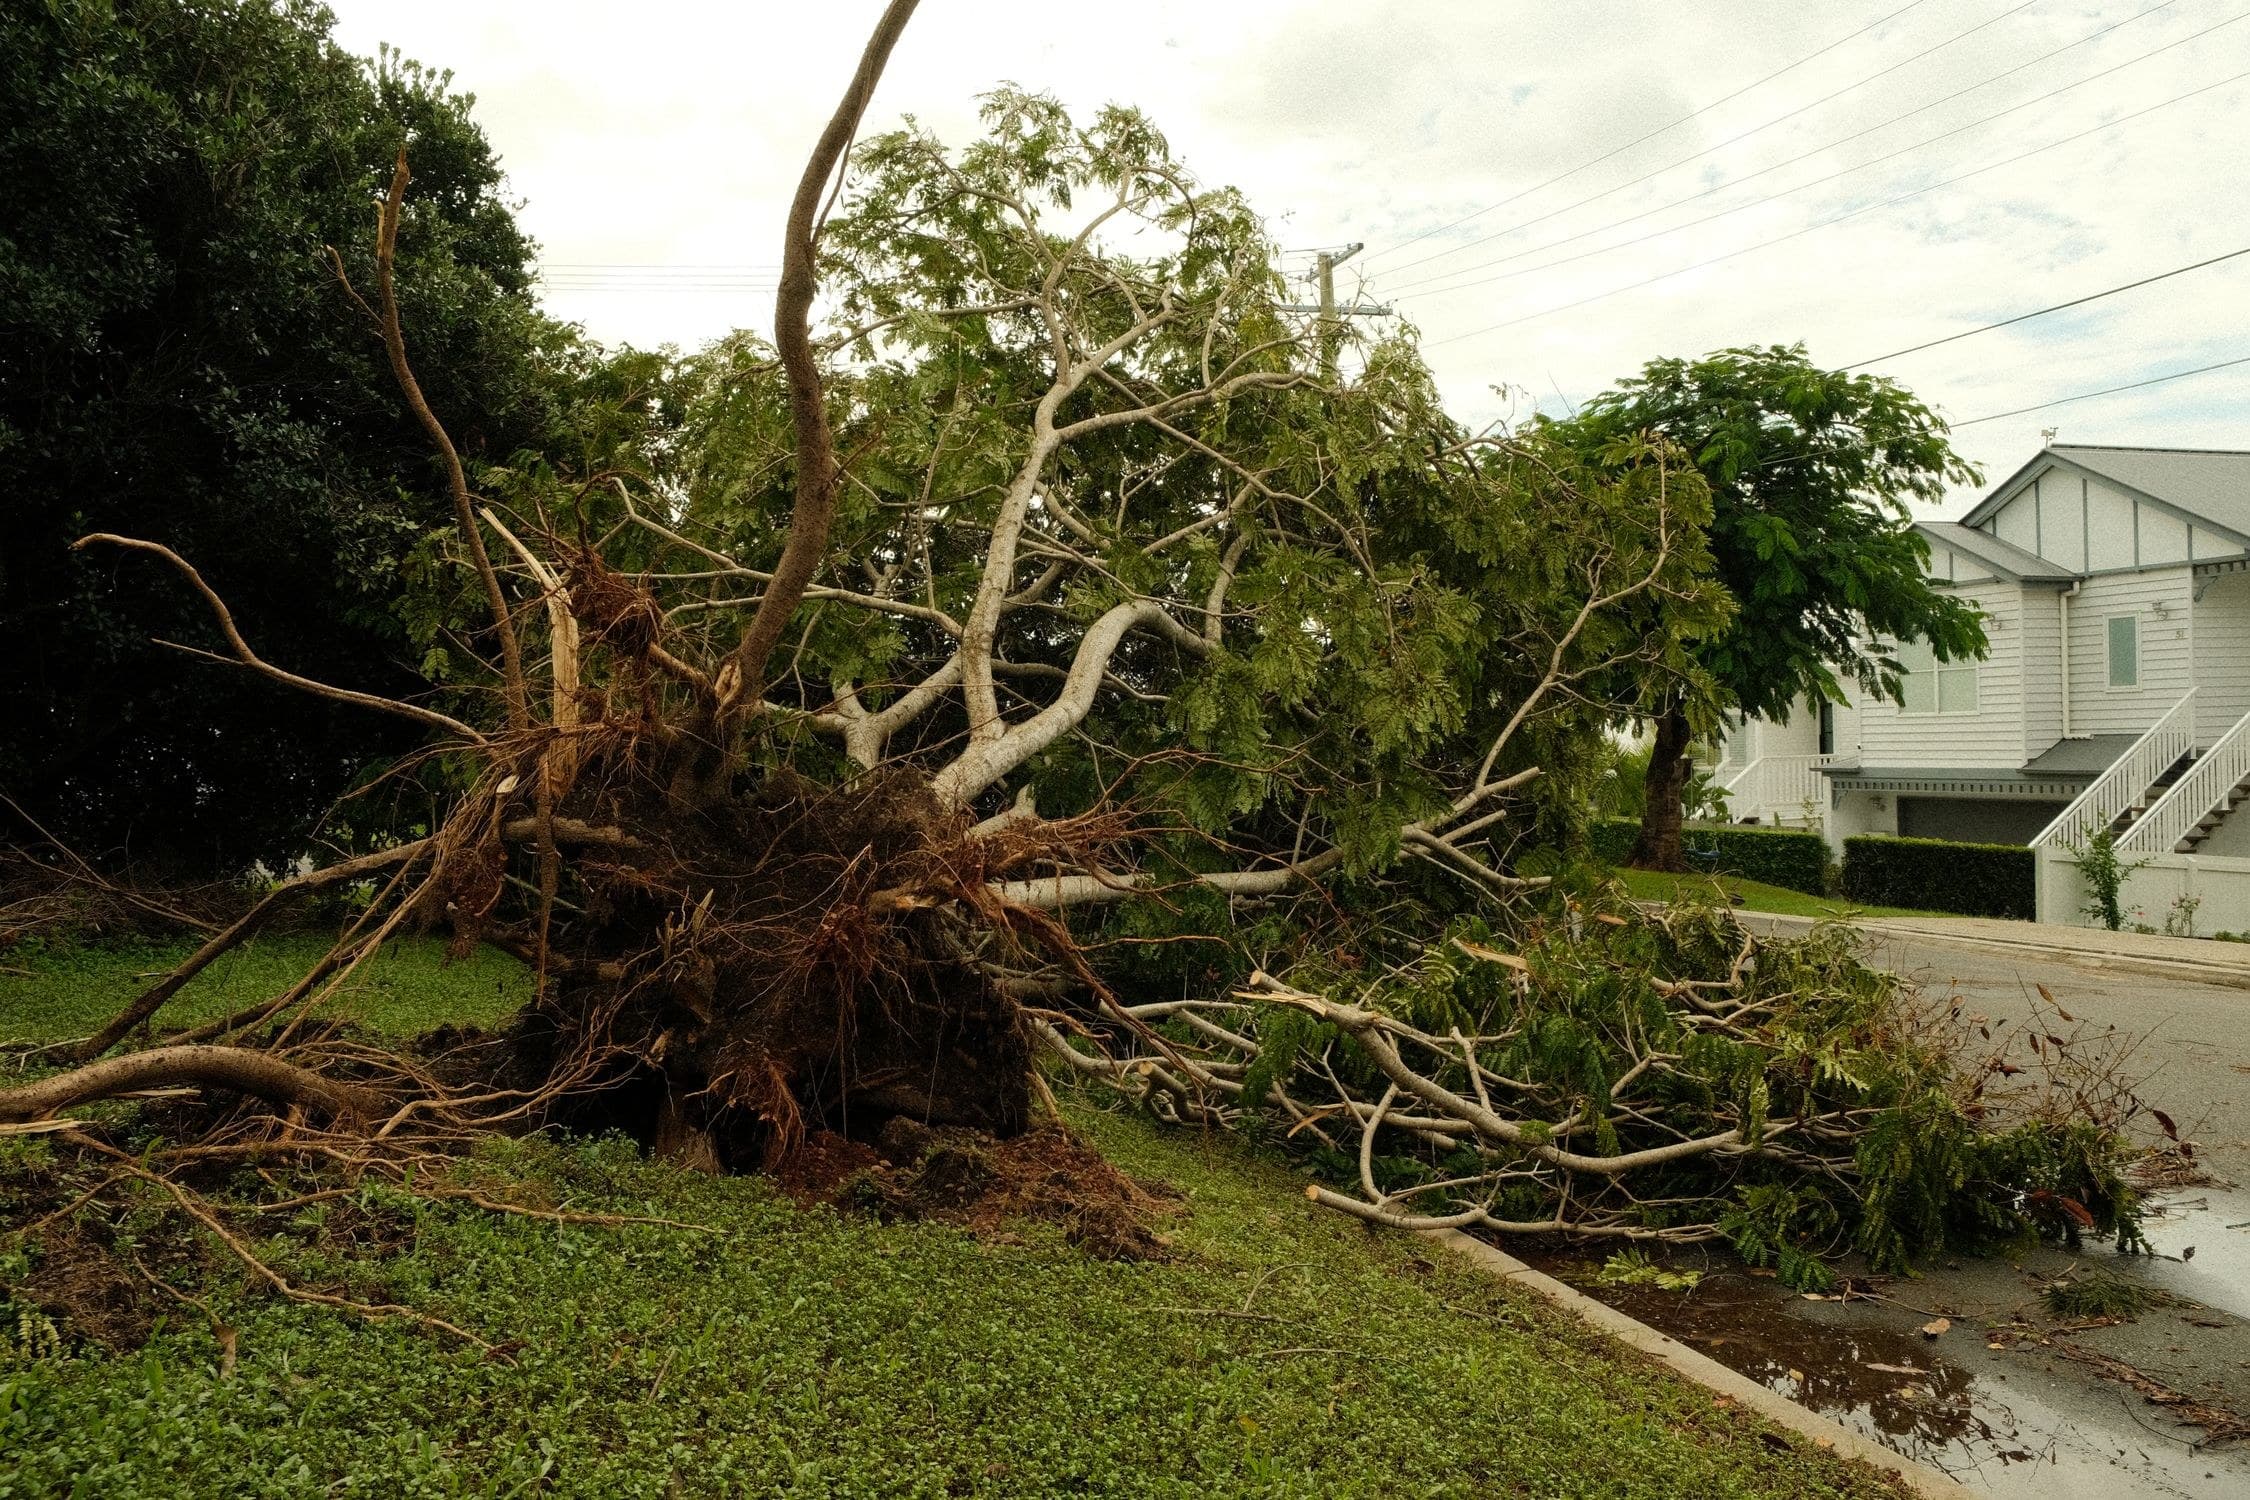
Votre toiture a été endommagée lors d’une tempête, vos fenêtres soufflées ou votre jardin dévasté. Face à ces dégâts, la question est immédiate : que rembourse votre assurance habitation et comment enclencher la procédure ? La garantie tempête, présente dans tout contrat MRH, vous protège, mais ses conditions d’application méritent d’être bien comprises avant de contacter votre assureur.
La garantie tempête : une couverture intégrée à tout contrat MRH
La garantie tempête est une couverture imposée par la loi dans les contrats d’assurance multirisque habitation, conformément aux articles L122-7 et suivants du Code des assurances. Elle s’applique dès lors que votre habitation subit des dommages consécutifs à l’action du vent, sans qu’aucun arrêté préfectoral ne soit requis, contrairement aux catastrophes naturelles.
Les biens couverts par la garantie tempête comprennent :
- Le bâtiment principal et ses dépendances (garage, abri de jardin)
- La toiture et les éléments de couverture (tuiles, ardoises, zinguerie)
- Les façades et les ouvrages extérieurs fixés (volets, fenêtres)
- Le contenu du logement, si endommagé par les infiltrations consécutives à la tempête
A noter que certains biens restent exclus de la garantie tempête, quelle que soit la formule souscrite :
| Couvert par la garantie tempête | Exclu de la garantie tempête |
|---|---|
| Toiture endommagée par le vent | Biens extérieurs non fixés (mobilier de jardin, parasol) |
| Vitrages brisés par la pression du vent | Dommages indirects non consécutifs au vent |
| Infiltrations d’eau liées aux dégâts de tempête | Véhicules (couverts uniquement par l’assurance auto) |
| Dommages à la clôture fixe | Piscines hors-sol, serres légères non ancrées |
| Chute d’antenne ou d’arbre sur le bâtiment | Défaut d’entretien préexistant à la tempête |
Tempête ou catastrophe naturelle : une distinction fondamentale
Ces deux régimes d’indemnisation sont souvent confondus, alors qu’ils obéissent à des logiques juridiques et financières bien distinctes.
| Critère | Garantie tempête | Catastrophe naturelle (CatNat) |
|---|---|---|
| Déclenchement | Automatique, dès les dommages constatés | Arrêté interministériel obligatoire |
| Seuil de vent | Généralement 100 km/h (variable selon contrat) | Non applicable (pour inondations, sécheresse…) |
| Franchise | Franchise contractuelle (150 à 500 euros selon contrat) | Franchise légale fixe : 380 euros pour les particuliers |
| Délai de déclaration | 5 jours ouvrés | 10 jours après publication de l’arrêté |
| Organisme garant | Assureur privé uniquement | Caisse Centrale de Réassurance (CCR) |
Il convient de retenir que la grêle, la neige et le poids de la glace relèvent de la garantie tempête dans la plupart des contrats MRH modernes, bien qu’ils soient parfois couverts par une garantie distincte. Nous vous conseillons de relire les conditions particulières de votre contrat sur ce point.
Comment déclarer un sinistre tempête : la procédure en 4 étapes
Le délai légal de déclaration est de 5 jours ouvrés à compter de la connaissance des dommages, tel que prévu par l’article L113-2 du Code des assurances. Passé ce délai, votre assureur est en droit de refuser la prise en charge, sauf à prouver que ce dépassement résulte de circonstances indépendantes de votre volonté.
Étape 1 : Sécuriser et documenter les dommages
Photographiez l’intégralité des dégâts avant toute réparation d’urgence, y compris les détails de la toiture, des façades et des infiltrations visibles. Ces preuves constituent la base de votre dossier d’indemnisation.
Étape 2 : Réaliser les réparations conservatoires
Bâchez la toiture ou bloquez les fenêtres endommagées pour éviter l’aggravation des dégâts. Conservez les factures correspondantes : elles sont remboursables au titre des « frais conservatoires » dans la majorité des contrats MRH.
Étape 3 : Déclarer le sinistre à votre assureur
Contactez votre assureur par tout moyen, mais confirmez la déclaration par courrier recommandé avec accusé de réception. La déclaration doit préciser la date et la nature de l’événement, la description détaillée des dommages, et la liste des biens endommagés avec leur valeur estimée.
Étape 4 : Obtenir l’expertise
Votre assureur mandatera un expert pour évaluer les dommages. Il est recommandé d’être présent lors de cette visite et de remettre à l’expert tous les devis de remise en état obtenus auprès d’artisans qualifiés.
Calcul de l’indemnisation : franchise, vétusté et délais de règlement
L’indemnité versée par votre assureur tient compte de deux paramètres contractuels : la franchise et, selon votre formule, une déduction pour vétusté.
Cas concret chiffré : votre toiture subit des dommages évalués à 4 800 euros par l’expert mandaté par votre assureur. Votre contrat prévoit une franchise de 150 euros et un taux de vétusté de 10 % sur la couverture.
- Coût des travaux expertisé : 4 800 euros
- Déduction vétusté (10 %) : -480 euros
- Valeur retenue après vétusté : 4 320 euros
- Déduction franchise contractuelle : -150 euros
- Indemnité nette versée : 4 170 euros
A noter que les contrats « valeur à neuf » (sans déduction de vétusté) permettent une indemnisation intégrale sur la base du coût de remplacement. Cette option, proposée en garantie complémentaire par la plupart des assureurs, s’avère très utile pour les toitures de plus de 10 ans.
Le délai légal de règlement est de 30 jours à compter de l’accord sur le montant de l’indemnité (article L112-1 du Code des assurances). En cas de dépassement, les intérêts de retard sont dus de plein droit.
Arbre tombé sur votre logement : qui prend en charge les dégâts ?
La chute d’un arbre sur votre habitation lors d’une tempête constitue, dans la majorité des cas, un événement de force majeure. La responsabilité du propriétaire de l’arbre ne peut être engagée que s’il est démontré que l’arbre présentait un état de dépérissement visible et que le propriétaire en avait connaissance (ou aurait dû en avoir connaissance).
Deux situations se distinguent :
- Arbre en bonne santé tombé sous l’effet du vent : votre propre assurance habitation prend en charge les dommages via la garantie tempête, sans recours possible contre le voisin.
- Arbre en état de dégradation visible ou mal entretenu : vous pouvez engager la responsabilité civile du propriétaire de l’arbre et solliciter son assurance en responsabilité civile. Il convient dans ce cas de constituer un dossier photographique attestant de l’état de l’arbre avant l’incident.
Dans tous les cas, nous vous conseillons de déclarer le sinistre à votre propre assureur, qui prendra en charge les travaux urgents et se retournera lui-même contre l’assureur du voisin si la responsabilité de ce dernier est avérée.
Questions fréquentes sur l’assurance habitation et les sinistres tempête
Quel seuil de vent déclenche la garantie tempête ?
La plupart des contrats MRH fixent un seuil minimal de 100 à 120 km/h de vent, ou font référence à une tempête « reconnue » dans une zone géographique donnée. Certains assureurs demandent un relevé de Météo-France attestant les vitesses de vent enregistrées. Il convient de vérifier les conditions particulières de votre contrat sur ce point précis.
La grêle est-elle couverte par la garantie tempête ?
Oui, dans la quasi-totalité des contrats MRH modernes. La grêle est couverte soit directement dans la garantie tempête (rubrique « effets du vent, de la grêle et du poids de la neige »), soit via une garantie complémentaire dédiée. Les dommages les plus fréquents concernent les vérandas, les velux et les véhicules stationnés à l’extérieur (ces derniers relevant de l’assurance auto).
Quel est le délai d’indemnisation après une tempête ?
La procédure complète se déroule en deux temps : l’expertise intervient en principe dans les 15 à 30 jours suivant la déclaration, puis l’indemnisation doit être versée dans les 30 jours suivant l’accord sur le montant. En cas de sinistre de grande ampleur (tempête touchant plusieurs milliers de foyers), les délais peuvent être plus longs, votre assureur étant tenu de vous informer de tout dépassement.
Que faire si mon assureur conteste l’origine tempête des dommages ?
Vous pouvez solliciter un contre-expert, à vos frais dans un premier temps, ou activer la clause de garantie « expertise contradictoire » si votre contrat la prévoit. Les relevés officiels de Météo-France constitueront une preuve décisive. En cas de désaccord persistant, le Médiateur de l’Assurance est compétent pour traiter ces litiges sans frais (délai moyen de 3 mois).
Mon voisin a un arbre dont les branches menacent mon toit. comment me protéger ?
Envoyez une lettre recommandée à votre voisin lui signalant l’état dangereux de l’arbre et lui demandant d’effectuer les travaux d’élagage ou d’abattage nécessaires. Conservez une copie de ce courrier. Cette démarche constitue la preuve que vous avez informé le propriétaire de l’arbre, ce qui renforce votre position en cas de sinistre ultérieur.